- Deli
-

-

- Prenesi PDF
-

- Natisni
-

Predvajaj avdio zapis članka

Odplačano lastniško stanovanje ustvarja ob upokojitvi vtis finančne preskrbljenosti, saj ni več stroškov najemnine ali posojila. Toda streho je vseeno treba popraviti, stopnice sčasoma postanejo ovira, premoženje pa se brez prodaje ali novega dolga ne spremeni v denar za vsakdanje potrebe. Kako varna je torej starost v državi, kjer skoraj vsi upokojenci živijo v lastni nepremičnini?
Izhodišče je jasno. Slovenija se je v treh desetletjih izrazito postarala: leta 1991 je bilo manj kot 11 odstotkov prebivalcev starih 65 let ali več, na začetku leta 2026 pa je bilo v tej starostni skupini že 22,5 odstotka prebivalcev (SURS). Hkrati so se močno zvišale cene stanovanjskih nepremičnin: leta 2025 so bile v povprečju za 114,9 odstotka višje kot leta 2015, kar pomeni, da so se v desetih letih več kot podvojile (SURS). Povprečna neto starostna pokojnina se je v istem obdobju povečala s 610 na 914 evrov oziroma za polovico (ZPIZ), življenjske potrebščine so se podražile za 31 odstotkov, vzdrževanje stanovanj za 48 odstotkov, najemnine pa za skoraj 74 odstotkov (SURS). Pokojnine so torej prehitele splošno inflacijo, a so izrazito zaostale za najemninami.
V nadaljevanju obravnavamo štiri vidike, ki skupaj razkrivajo, kako se stanovanjski položaj starejših povezuje z njihovo ekonomsko varnostjo. Analiza temelji na zadnjih razpoložljivih primerljivih podatkih (za leto 2022), pridobljenih v raziskavi SHARE (Survey of Health, Ageing and Retirement in Europe), ki spremlja zdravstveni, socialni in ekonomski položaj prebivalcev, starih 50 let ali več. Leta 2022 so bile razlike med lastniki, najemniki in tistimi, ki bivajo brezplačno, že jasno vidne. Čeprav to ni odslikava današnjih cen, pa je dovolj blizu, da pokaže strukturo problema, ki je še danes aktualen. Povprečja namreč še vedno prikrivajo bistveno: enaka pokojnina pomeni za lastnika hiše brez dolga nekaj povsem drugega kot za najemnika v Ljubljani.
Veliko lastništva ne pomeni veliko finančne varnosti
V Sloveniji je leta 2022 v lastniških gospodinjstvih živelo približno 87 odstotkov upokojencev, 4 odstotke je bilo najemnikov, desetina pa je bivala brezplačno (Slika 1). Takšna prevlada lastništva pa še zdaleč ni evropsko pravilo, saj se stanovanjski položaj starejših med državami močno razlikuje. V Avstriji je v lastniškem gospodinjstvu živelo 53 odstotkov upokojencev, v Nemčiji 60 in v Švici 62, v Romuniji, na Slovaškem, v Španiji in Bolgariji pa več kot 95 odstotkov. Razlik ne moremo razložiti zgolj z osebnimi odločitvami ali varčnostjo. Ekonomistka Andreja Cirman je izpostavila, da je privatizacija družbenih stanovanj v Sloveniji močno zmanjšala pomen najemnega sektorja, pomanjkanje razpoložljivih najemnih možnosti pa je dodatno krepilo preference do lastništva. Sociologinja Srna Mandič dodaja, da je pri generacijah, ki so v stanovanjski sistem vstopale po tranziciji, lastništvo postalo nekaj običajnega in samoumevnega, nekakšen »normalen« stanovanjski status. Današnja stanovanjska struktura je torej tudi dediščina takratnih možnosti, ne le pokazatelj premoženja.
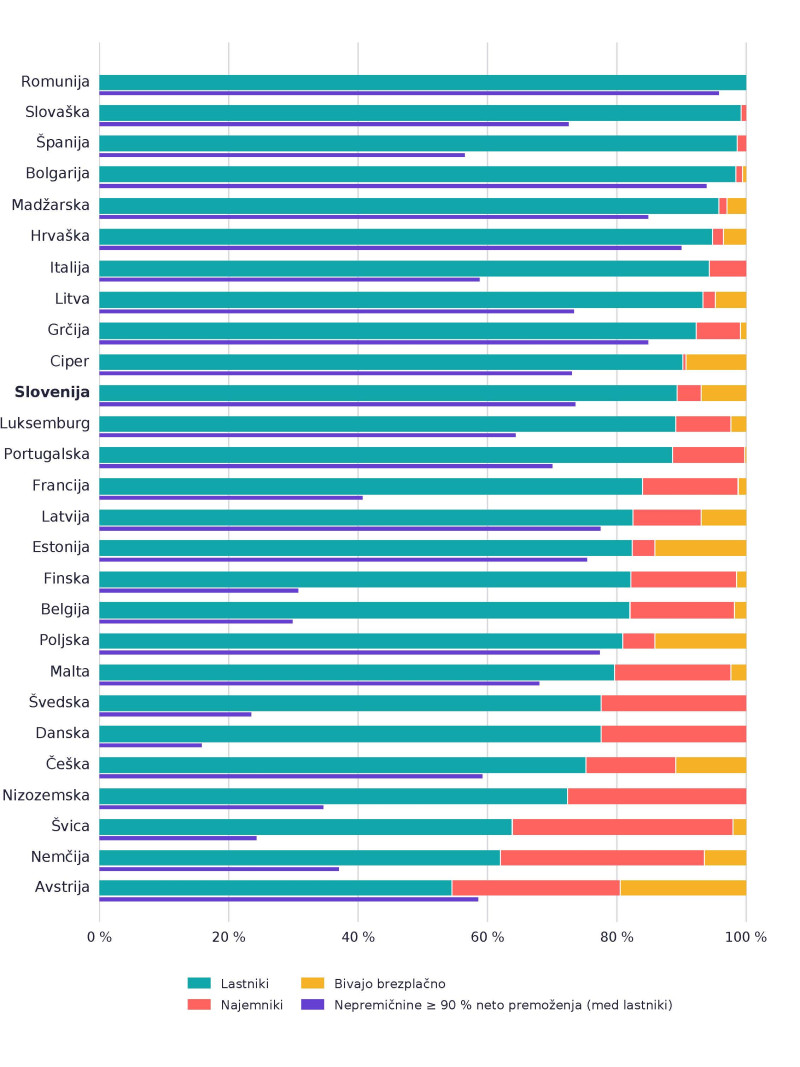
Slika 1: Stanovanjski status in koncentracija premoženja v nepremičninah, 2022. Vir: Lastni izračuni s podatki iz raziskave SHARE
Še izraziteje se razlike kažejo pri sestavi premoženja. Pri 71 odstotkih slovenskih upokojencev v lastniških gospodinjstvih so nepremičnine po njihovi lastni oceni predstavljale najmanj 90 odstotkov neto premoženja. V Romuniji je bil ta delež 93 odstotkov, na Danskem pa zgolj 15 odstotkov (Slika 1). Gre za strukturo premoženja, ne za njegovo višino. Ločeno smo obravnavali tudi dohodek in neto finančno premoženje (torej prihranke in druga finančna sredstva po odštetju dolgov), v katera vrednost doma ni vključena. Kot dohodkovno ranljive smo obravnavali tiste pod pragom 60 odstotkov mediane dohodka med upokojenci v posamezni državi, pri čemer je dohodek prilagojen sestavi in številu članov gospodinjstva. Po teh merilih je bilo približno tri četrtine slovenskih upokojencev v lastniških gospodinjstvih zunaj obeh oblik ranljivosti, saj je bil njihov dohodek nad tem pragom, hkrati pa so imeli pozitivno neto finančno premoženje. Zanimivejša je preostala četrtina. 14 odstotkov lastnikov je imelo dohodek nad pragom, a ničelno ali negativno neto finančno premoženje, 8 odstotkov samo nizek dohodek, 3 odstotki pa oboje hkrati (Slika 2).
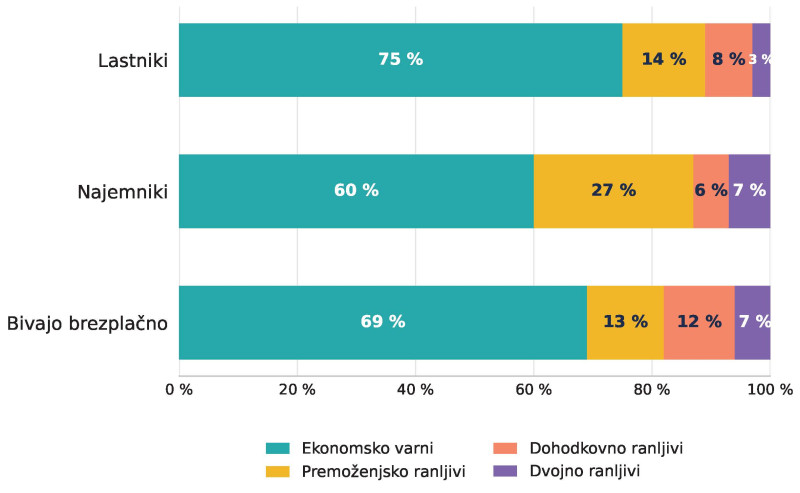
Slika 2: Ekonomski profili upokojencev po stanovanjskem statusu v Sloveniji, 2022. Vir: Lastni izračuni s podatki iz raziskave SHARE
Pomembno je omeniti tudi, da sta imela po podatkih raziskave SHARE hipoteko le približno dva odstotka slovenskih upokojencev v lastniških gospodinjstvih, v Švici pa 77 in na Nizozemskem 63 odstotkov. Pri veliki večini slovenskih lastnikov finančnih težav torej ni mogoče pripisati odplačevanju stanovanjskega posojila.
Zakaj odgovor ni preprosto prodaja stanovanja
Na prvi pogled bi lahko lastnik del finančnih težav rešil s prodajo doma in nakupom manjšega, vendar s tem ne bi zamenjal samo števila kvadratnih metrov. Slovenska raziskava, v kateri je sodelovalo 471 oseb, starejših od 65 let, je pokazala močno navezanost na sedanje bivalno okolje. Sodelujoči so težave z vzdrževanjem raje reševali drugače, kot da bi razmišljali o selitvi, tudi kadar so bili stroški visoki. Podobno je novejša raziskava dolgotrajne oskrbe v Sloveniji s poudarkom na Posavju pokazala, da večina vprašanih ni pripravljena na selitev več kot 10 kilometrov od sedanjega okolja. Selitev torej močno presega finančno vprašanje, saj gre tudi za odnose, navade in navezanost na okolje, v katerem je človek vajen živeti.
Prav zato so zanimive možnosti, ki omogočajo uporabo dela vrednosti doma brez selitve, kot so oddajanje dela stanovanja, obratno hipotekarno posojilo in prodaja celotne nepremičnine ali njenega dela ob ohranitvi možnosti bivanja. Raziskava v šestih evropskih državah kaže, da imajo pri takšnih odločitvah pomembno vlogo odnos do dolga, zaupanje v finančne institucije in želja po zapuščanju dediščine. Obratno hipotekarno posojilo zato ni zgolj dodatek k pokojnini, temveč način, kako lahko lastnik del vrednosti doma sprosti v denar, ob tem pa prevzame dolg, ki se poplača pozneje. Da so takšne rešitve slovenskemu starejšemu prebivalstvu precej tuje, kaže tudi raziskava, v kateri je bila obratna hipoteka sprejemljiva le za 1,6 odstotka anketiranih prebivalcev Slovenije, starih 50 let ali več, kar 96,7 odstotka pa jo je ocenilo kot nesprejemljivo.
Toda skupina ljudi, ki bi jo takšne rešitve najbolj neposredno nagovarjale, je v Sloveniji majhna. Le 0,7 odstotka jih je imelo stanovanjsko premoženje najmanj na ravni nacionalne mediane ter hkrati obe obliki ekonomske ranljivosti, torej nizek dohodek in ničelno ali negativno neto finančno premoženje. Če pogledamo tiste, pri katerih je bila prisotna samo ena od obeh oblik ranljivosti, pa je delež znašal 9,9 odstotka. Majhnost prve skupine ne pomeni, da unovčenje doma ne bi koristilo nikomur, omejuje pa domet predlaganih rešitev kot širši odgovor na finančno ranljivost starejših. Podobno je pokazala tudi primerjava 12 evropskih držav, po kateri so starejša gospodinjstva, ki imajo hkrati nizek dohodek in visoko neto premoženje, razmeroma redka.
Majhna skupina najemnikov z velikimi težavami
Med slovenskimi upokojenci je le približno 4 odstotke najemnikov, zato njihov položaj v nacionalnem povprečju hitro ostane v ozadju, a prav znotraj te skupine so razmere najslabše. V naši analizi jih je 29,1 odstotka za najemnino namenilo več kot 40 odstotkov neto dohodka gospodinjstva, skoraj polovica pa je za najemnino namenila več kot 30 odstotkov svojega neto dohodka (Slika 3). Pri tem gre le za najemnino, brez stroškov energije in drugih izdatkov za bivanje. Iz preostanka morajo gospodinjstva plačati še hrano, zdravila, prevoz in druge vsakdanje stroške, zato je njihova dejanska finančna obremenitev še večja.
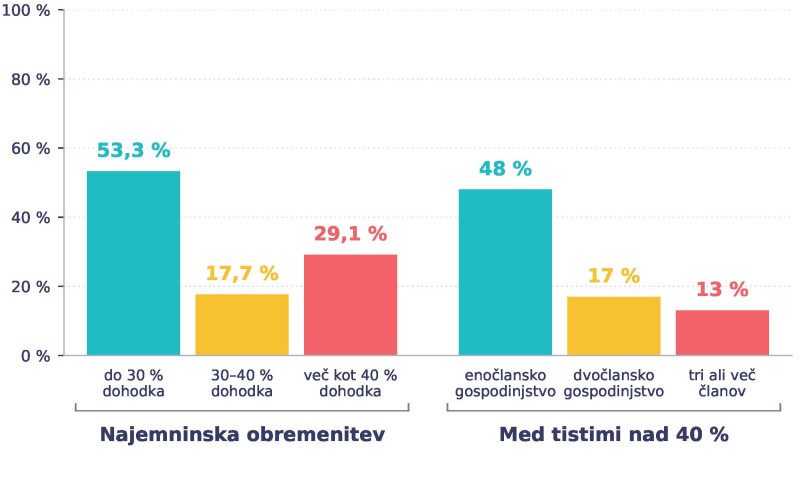
Slika 3: Najemninska obremenitev upokojencev in delež zelo obremenjenih glede na velikost gospodinjstva v Sloveniji, 2022. Vir: Lastni izračuni s podatki iz raziskave SHARE
Razlike so še posebno izrazite glede na sestavo gospodinjstva. Med upokojenci, ki so živeli sami, jih je 48 odstotkov za najemnino plačevalo več kot 40 odstotkov dohodka, med tistimi v dvočlanskih gospodinjstvih pa 17 odstotkov (Slika 3). Primerjava ne dokazuje, da življenje v paru samo po sebi odpravi stisko, kaže pa na preprosto dejstvo: najemnina je strošek gospodinjstva in ne osebe, v enočlanskem gospodinjstvu pa bremeni le en dohodek. Sam dohodek pa ne pove dovolj o dejanskem finančnem položaju najemnikov. Po merilih dohodka in finančne rezerve je bilo 60 odstotkov najemnikov brez znakov ranljivosti (Slika 2). Kljub temu jih je kar 86 odstotkov poročalo, da težko shajajo z dohodki. Med lastniki je bilo takih 41 odstotkov. Merila se ne izključujejo, ker merijo različne stvari. Dohodek nad relativnim pragom še ni zagotovilo, da zadošča za konkretne stroške. Tudi ugotovitve iz literature kažejo v podobno smer. Težave namreč niso odvisne le od dohodka posameznega gospodinjstva, temveč tudi od širšega stanovanjskega okolja. Evropska primerjalna analiza je pokazala, da so bile težave v državah z močnejšo zaščito najemnikov pred odpovedjo najema in širše dostopno denarno pomočjo za stanovanjske stroške manj pogoste.
10 odstotkov, ki ne plačuje najemnine
Tretja skupina je najmanj raziskana. Desetina slovenskih upokojencev ne plačuje najemnine in ni lastnik stanovanja, v katerem živi. Ta ureditev je izrazito povezana s starostjo: med upokojenci, starimi od 50 do 64 let, jih brezplačno biva 6 odstotkov, med 75- do 84-letniki je takih 12 odstotkov, med starejšimi od 85 let pa 24 odstotkov (Slika 4). Iz podatkov sicer ne vemo, ali gre za dogovor s sorodniki, prenos lastništva na dediče ob nadaljnjem bivanju v isti hiši ali kaj tretjega. Različne oblike takšnih bivalnih ureditev so značilne tudi za druge evropske države. Odsotnost najemnine je nedvomno finančna razbremenitev, vendar bi za presojo dolgoročne varnosti morali poznati tudi pravico do nadaljnjega bivanja. Cena bivanja in njegova pravna varnost sta različni vprašanji, brezplačno bivanje pa samo po sebi ne zagotavlja, da bo oseba v stanovanju ob spremembi družinskih ali lastniških razmer tudi ostala.
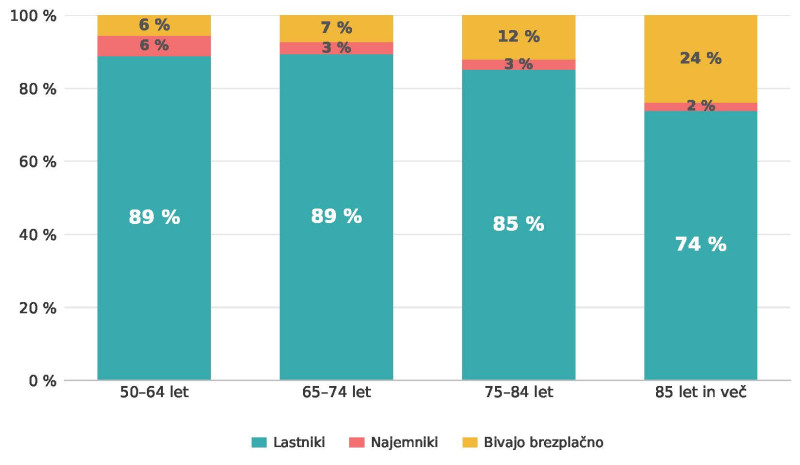
Slika 4: Stanovanjski status upokojencev v Sloveniji po starostnih skupinah, 2022. Vir: Lastni izračuni s podatki iz raziskave SHARE
Zanimiva je tudi primerjava, s kom živijo upokojenci, ki bivajo brezplačno. Med tistimi, ki živijo z neupokojenimi osebami, je bilo 13 odstotkov dvojno ranljivih, torej z nizkim dohodkom in brez finančne rezerve, enako kot med najemniki v primerljivem položaju (Slika 5). Skupno bivanje z osebo, ki je še v aktivnem obdobju, ne pomeni nujno ugodnejšega ekonomskega položaja. Raziskave večgeneracijskega bivanja kažejo, da skupno gospodinjstvo starejših staršev in odraslih otrok ni le oblika podpore starejšim, temveč je povezano s potrebami in možnostmi obeh generacij ter s širšim institucionalnim okoljem. Pomembno je tudi, kako je v posamezni državi organizirana skrb za starejše. Analiza podatkov iz raziskave SHARE za 18 evropskih držav je pokazala, da je intenzivna oskrba staršev, ki živijo v istem gospodinjstvu, pogostejša v južnih in vzhodnih delih Evrope kjer ima družina pri oskrbi starejših večjo vlogo. Tudi v Sloveniji sistem dolgotrajne oskrbe vse bolj formalno prepoznava pomen družinske skrbi, med drugim z institutom oskrbovalca družinskega člana. Ti tokovi pa niso nujno enosmerni: starejši član gospodinjstva lahko pomoč prejema, hkrati pa drugim zagotavlja stanovanje ali prispeva del svojih dohodkov. Skupno gospodinjstvo je zato lahko znak delitve virov, lahko pa tudi prilagoditev na že obstoječe pomanjkanje.
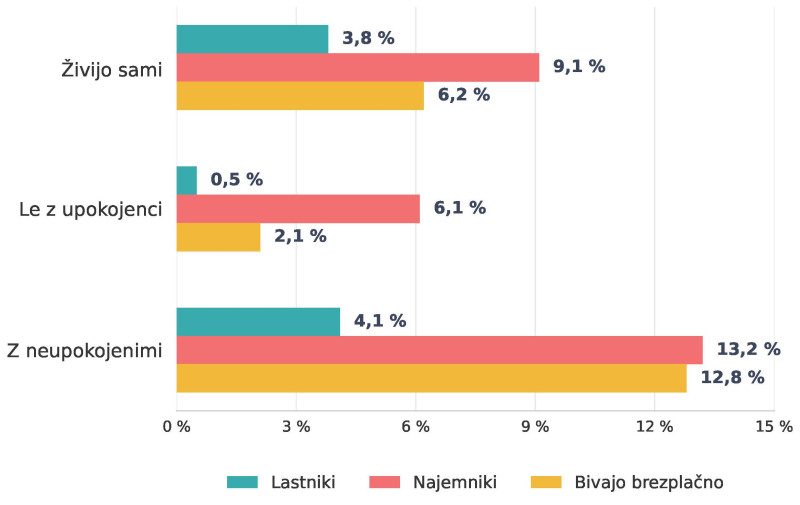
Slika 5: Dvojna ekonomska ranljivost upokojencev glede na stanovanjski status in bivalno ureditev v Sloveniji, 2022. Vir: Lastni izračuni s podatki iz raziskave SHARE
Rešitve, ki čakajo
Starejši v Sloveniji imajo enega najvišjih deležev lastništva nepremičnin in enega najnižjih deležev hipotek v Evropi. Po uradnih merilih gre torej za eno najvarnejših starosti na celini. Vendar zanašanje zgolj na nepremičnino brez sredstev na tekočem računu zagotavlja varnost le do prvega nepredvidenega izdatka – ko se pokvari peč, zlomi kolk ali razdre družina.
Rešitev, ki bi jo lahko prenesli iz tujine, je možnost odloga plačila obveznosti, povezanih z nepremičnino. Na Irskem, Danskem ter v nekaterih kanadskih provincah in ameriških zveznih državah obstajajo različne oblike odloga plačila davkov na nepremičnine, zlasti za starejše ali gospodinjstva z nižjimi dohodki. Dolg s tem ne izgine, saj se praviloma obrestuje in ostane vezan na nepremičnino, poravna pa se pozneje, na primer ob njeni prodaji ali prenosu na novega lastnika. Podoben mehanizem bi bilo mogoče širše uporabiti tudi pri nas, na primer pri nadomestilu za uporabo stavbnega zemljišča (NUSZ) ali stroških energetske sanacije, kjer takšni modeli v tujini že obstajajo. Pri NUSZ so prejemniki denarne socialne pomoči in varstvenega dodatka že lahko oproščeni plačila, medtem ko starejši z nizkimi dohodki, ki teh prejemkov nimajo, do oprostitve niso upravičeni.
Druga težava je neformalno brezplačno bivanje v stanovanju ali hiši, ki je v lasti nekoga drugega. Slovensko pravo že pozna služnost stanovanja, osebno služnost, ki posamezniku daje pravico do uporabe tujega stanovanja ali njegovega dela in jo je mogoče vpisati v zemljiško knjigo. Takšna ureditev lahko pravico do bivanja formalno zavaruje tudi takrat, ko bi sicer temeljila predvsem na osebnem dogovoru in zaupanju. Ovira torej ni nujno pomanjkanje pravnega instrumenta, temveč to, da se takšna razmerja formalno pogosto sploh ne uredijo.
Nič manj pomemben ni položaj najemnikov, pri katerih lahko finančne težave precej hitreje pomenijo tudi izgubo strehe nad glavo. Na Dunaju od leta 1996 deluje FAWOS, specializirana svetovalna služba, ki pomaga najemnikom, kadar jim zaradi neplačanih najemnin ali drugih težav grozi odpoved pogodbe oziroma izselitev. Čeprav dunajski stanovanjski sistem zaradi drugačne lastniške strukture in razvite institucionalne podpore ni neposredno primerljiv s slovenskim, primer kaže na pomen zgodnjega preprečevanja izselitev. Svetovalci skupaj z najemnikom pregledajo njegov finančni položaj in dolgove, svetujejo glede najemnega prava, preverijo možnosti finančne pomoči ter po potrebi pomagajo pri dogovoru z najemodajalcem ali upravnikom. V Sloveniji pomoč najemnikom sicer obstaja, predvsem v obliki subvencije najemnine, ki lahko doseže do 85 odstotkov priznane najemnine. Manjka pa bolj povezan preventivni pristop, ki bi se vključil že, ko se pojavijo težave s plačevanjem, in skušal preprečiti, da bi dolg prerasel v izgubo stanovanja.
Stanovanje je v starosti lahko pomemben vir varnosti, vendar se njegova vrednost ne meri le v premoženju, temveč tudi v možnostih, ki jih posamezniku dejansko zagotavlja. Zato je pomembno, da stanovanjska politika različne oblike ranljivosti prepozna in omogoči pravočasno ukrepanje, še preden se finančne ali življenjske težave spremenijo v stanovanjsko stisko.
* Prispevek je nastal v okviru projekta V5-2502, ki ga sofinancirata Ministrstvo za delo, družino, socialne zadeve in enake možnosti ter Javna agencija za znanstvenoraziskovalno in inovacijsko dejavnost Republike Slovenije (ARIS), ter raziskovalnega programa P5-0096.